Exemplos e dados foram contextualizados; a data de publicação original foi preservada.
As enchentes do Rio Grande do Sul em 2024 evidenciaram o impacto de um mesmo evento sobre moradias, veículos e atividades empresariais. O episódio ajuda a discutir o papel do seguro na recuperação, sem confundir proteção contratada com garantia de continuidade em qualquer situação.
A CNseg divulgou um levantamento em 19 de junho de 2024 sobre os sinistros relacionados às enchentes. Ao comparar notícias e atualizações, é necessário distinguir valores avisados, reclamados ou estimados de indenizações efetivamente liquidadas, além da data e do universo de cada levantamento.
Para onde foi o dinheiro
- Imóveis residenciais — danos ao imóvel e aos bens precisam ser avaliados conforme os riscos cobertos, os limites, as franquias e a documentação de cada contrato.
- Automóveis — a existência e o alcance de cobertura para inundação dependem do produto e das condições efetivamente contratadas.
- Empresas e operações — patrimônio, equipamentos e perdas de receita exigem análise própria. Danos materiais e lucros cessantes não devem ser tratados como coberturas automaticamente equivalentes.
A imprensa acompanhou de perto: veículos como a CNN Brasil e a Exame registraram o volume de recursos que as seguradoras direcionaram ao estado.
O que isso ensina
O evento é extremo, mas a pergunta serve para qualquer negócio: que parte do prejuízo pode ser transferida e que parte continua sob responsabilidade da empresa? Em outro recorte, a CNseg informa R$ 548,4 bilhões em pagamentos do setor em 2025, somando indenizações, benefícios, resgates e sorteios. Esse total não representa apenas indenizações de seguros nem pagamentos relativos às enchentes.
Não é só a catástrofe: o seguro que garante o dia a dia
As enchentes do Rio Grande do Sul chamam atenção pela escala, mas a maioria dos sinistros que sustentam empresas todos os dias é invisível ao noticiário. É o incêndio que destrói um estoque, o processo de responsabilidade civil que chega anos depois de um serviço, o roubo de uma carga na estrada, a falha elétrica que paralisa um equipamento crítico. Em cada um desses casos, a mesma pergunta se repete: quem absorveu o prejuízo?
Para uma empresa com cobertura aplicável, a indenização pode contribuir para a recuperação dentro dos limites e condições contratados. Parte da perda, a franquia, despesas não cobertas e o tempo de retomada podem permanecer com o próprio negócio. Por isso, seguro, prevenção e plano de continuidade precisam ser analisados em conjunto.
O denominador comum dos casos que deram certo
- Havia um diagnóstico prévio: os riscos foram mapeados antes do evento, não improvisados depois.
- As coberturas eram adequadas à exposição real — nem lacunas fatais, nem desperdício.
- O capital segurado estava bem dimensionado, evitando a armadilha do subseguro.
- Havia acompanhamento: a apólice estava vigente e ajustada à realidade atual do negócio.
Planeje a continuidade antes do evento
Fazemos o diagnóstico dos riscos e estruturamos alternativas de proteção para apoiar a capacidade de resposta do negócio.
O valor da proteção depende do encontro entre o risco ocorrido e o contrato: cobertura, limite, franquia, deveres das partes e documentação precisam ser considerados.
Da indenização à retomada: o seguro como capital de recomeço
Vale insistir num ponto que os números não mostram: para uma empresa atingida por um sinistro, a indenização não é apenas um reembolso — é capital de recomeço. É o recurso que permite pagar fornecedores, manter o time, repor estoque e voltar a operar antes que os clientes migrem para a concorrência. Empresas sem proteção, mesmo quando sobrevivem ao evento, muitas vezes saem enfraquecidas e perdem espaço que levaram anos para conquistar. O seguro, nesses casos, não protege só o patrimônio — protege a posição competitiva.
Como funciona um sinistro, do aviso à indenização
O caminho de um sinistro envolve comunicação à seguradora, documentação, regulação e eventual liquidação. A decisão depende do evento, da legislação aplicável e das condições contratadas. Sem dados específicos, não é adequado atribuir a maior parte dos problemas à seguradora, ao segurado ou à documentação.
É exatamente aí que a assessoria faz diferença no pior momento: ao lado do cliente, organiza a comunicação, orienta a documentação e acompanha a regulação, transformando um processo que assusta em um caminho conduzido. Um bom seguro se prova no sinistro — e uma boa assessoria, também.
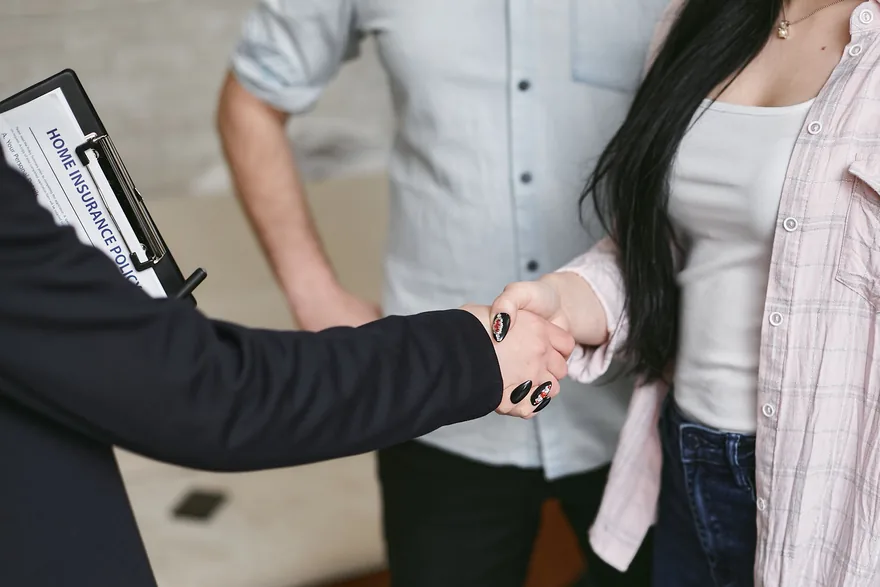
Quando a proteção prova o seu valor
O valor de um bom programa de proteção só fica evidente no momento do sinistro. É ali que se vê a diferença entre uma apólice montada às pressas e uma estruturada com critério — e o quanto uma assessoria ao lado muda a experiência de quem precisa acionar a cobertura sob pressão.
Cenários ilustrativos para avaliar a proteção
- Após um incêndio, uma cobertura de lucros cessantes contratada pode ser analisada para os prejuízos previstos nas suas condições.
- Em uma ação de responsabilidade civil, custos de defesa e indenização dependem da cobertura, dos limites e das demais regras da apólice.
- Em um contrato que exige garantia, é necessário conferir a modalidade aceita, as obrigações, a vigência e a análise de aceitação do risco.
- Em um roubo de carga, a análise pode envolver cobertura, averbação, gerenciamento de riscos e obrigações aplicáveis à operação.
As situações acima são ilustrativas da mecânica das coberturas e não descrevem clientes específicos.
O que esses casos têm em comum
Esses cenários mostram por que o planejamento anterior importa: mapear exposições, dimensionar limites e conferir as condições ajuda a reduzir lacunas. Isso não permite antecipar o resultado de um sinistro específico nem elimina todas as perdas possíveis.
Quer revisar a capacidade de resposta da sua proteção?
Estruturamos o seu programa com o rigor que faz a diferença no sinistro — e conduzimos o processo ao seu lado quando ele acontece.
A probabilidade e a severidade dos eventos variam. A análise da exposição e da capacidade de resposta orienta o trabalho da nossa abordagem. Para começar, converse com um especialista.
Fontes
- CNseg — Volume de indenizações no Rio Grande do Sul
- CNN Brasil — Enchentes no RS aumentam pagamento de indenizações em 2024
- Exame — Seguradoras irão pagar bilhões em indenizações no Rio Grande do Sul
Links externos abrem em nova aba. Referências públicas citadas na data de publicação; dados podem ser atualizados nas fontes originais.
No pior cenário, você estará protegido?
Avaliamos cenários, limites e condições para ajudar o negócio a se preparar. Nenhum programa de seguros garante, por si só, a continuidade de toda operação.
Falar com um especialista