Insights sobre riscos e proteção.
Análises diretas sobre gestão de riscos, responsabilidade civil, seguro garantia e os demais temas que afetam o patrimônio de empresas e profissionais. Conteúdo técnico, em linguagem clara — organizado por bloco de afinidade.
Nenhum artigo encontrado para a sua busca. Tente outro termo.
Gestão de Riscos e Estratégia
O raciocínio que vem antes da apólice: como ler o risco, entender o mercado e decidir o que realmente proteger.
Seguros obrigatórios no Brasil: a lista completa e o que a lei exige
Alguns seguros não são uma escolha — são uma obrigação legal, e a falta deles gera multa e responsabilização. Este guia reúne os principais seguros obrigatórios no Brasil, o que cada um cobre e quem responde por eles.
Cases reais: quando o seguro garantiu a operação
Seguro não é teoria. Quando a catástrofe chega, são os pagamentos de indenização que garantem a operação e reconstroem empresas. Os números do Rio Grande do Sul comprovam.
Vistoria prévia e subscrição: o que o seguro avalia antes de aceitar o risco
Antes de emitir a apólice, a seguradora avalia o risco — é a subscrição. E, às vezes, pede uma vistoria prévia. Entenda o que é analisado, por que isso existe e como isso afeta preço, cobertura e indenização.
O mercado segurador brasileiro em números
Quanto o setor de seguros movimenta — e, sobretudo, quanto ele devolve à sociedade em indenizações. Os números mostram por que o seguro deixou de ser acessório.
O que é a SUSEP e por que ela importa para você
Por trás de toda apólice séria existe um órgão que regula e fiscaliza o mercado. Entender o papel da SUSEP é entender por que uma seguradora registrada oferece segurança.
Gestão de riscos empresariais: o guia para proteger seu patrimônio
Antes de falar em seguro, é preciso falar em risco. Este guia mostra o que é gestão de riscos empresariais, suas etapas e como ela orienta cada decisão de proteção patrimonial.
Gerenciamento de riscos: o que é a ISO 31000 e como aplicá-la
Existe um padrão internacional que organiza a forma como empresas lidam com a incerteza: a ISO 31000. Entenda seus princípios e como transformá-los em decisões práticas de proteção.
5 riscos que podem comprometer o patrimônio de uma empresa
Nem todo risco é evidente. Reunimos cinco exposições que, ignoradas, podem transformar um único evento em um prejuízo capaz de comprometer anos de construção — e como tratá-las.
Todo risco precisa ser segurado?
Não. E entender isso é o que separa a gestão de riscos da simples compra de apólices. Alguns riscos se transferem ao seguro, outros se evitam, se reduzem ou se retêm de propósito. Veja como decidir o destino de cada um.
O seguro empresarial ficou mais barato em 2026. Sua empresa deveria aproveitar?
Quando o mercado segurador entra em ciclo mais brando, os preços cedem e as condições melhoram. Mas seguro barato não é sinônimo de proteção adequada. Entenda como aproveitar o momento sem cair na armadilha da cobertura insuficiente.
Quanto custa para uma empresa ficar 30 dias parada?
A conta de uma paralisação é maior do que parece: despesas fixas que continuam, receita que some, clientes que migram e a retomada que consome caixa. Veja como calcular esse custo — e por que ele muda a forma de contratar seguro.
O risco de depender de um único fornecedor
Um fornecedor único é eficiente até o dia em que ele falha. Concentração de compras, de produção ou de tecnologia cria um ponto único de falha que pode parar a empresa inteira. Veja como enxergar e tratar esse risco.
Por que o patrimônio protegido não significa que a empresa está protegida
Você segurou o prédio, as máquinas e os estoques. Mas e se a empresa parar mesmo sem perder um único bem? Proteger o patrimônio é metade do trabalho. A outra metade é proteger a operação de parar.
Sua empresa está preparada para um evento climático que nunca aconteceu antes?
Enchentes históricas, secas prolongadas, ondas de calor e incêndios recordes. O passado deixou de ser um bom guia para o risco climático. Veja como uma empresa se prepara para o evento que ainda não entrou na sua estatística.
O mundo ficou mais arriscado? Como se preparar para uma era de choques recorrentes
Pandemia, guerra, inflação, clima extremo, apagões digitais. Os choques deixaram de ser exceção e viraram rotina. Este artigo mostra o que muda na gestão de riscos de uma empresa quando o imprevisto passa a ser recorrente.
Patrimônio, Empresa e Continuidade
A proteção do que a empresa construiu — instalações, equipamentos, obras e condomínios — e da sua capacidade de continuar operando.
Seguros Compreensivos: uma apólice para proteger a casa, a empresa e o condomínio
Você não precisa de uma pilha de apólices para dormir tranquilo. O seguro compreensivo junta tudo o que importa em um contrato só — e você monta a proteção do jeito que faz sentido para a sua vida ou o seu negócio.
Sinistro do seguro residencial: o que fazer quando o problema é em casa
Um curto-circuito queimou os aparelhos, um vendaval levou parte do telhado ou entraram na sua casa? Veja como funciona o sinistro do seguro residencial e o passo a passo para receber a indenização.
Seguro de condomínio: é obrigatório por lei e o síndico responde
Poucos sabem, mas o seguro do condomínio é obrigatório por lei — e a responsabilidade é do síndico. Entenda o que a legislação exige, o que cobrir além do mínimo e os riscos de não ter.
Seguro empresarial: o guia dos principais tipos de proteção
Responsabilidade civil, garantia, frota, transportes, engenharia, vida, saúde. Entenda para que serve cada tipo de seguro empresarial e como combiná-los em uma estratégia de proteção.
Seguro Patrimonial Empresarial: proteção para a estrutura do negócio
Incêndio, roubo, vendaval, danos elétricos. O seguro patrimonial empresarial protege o imóvel, os equipamentos e o estoque que sustentam a sua operação no dia a dia.
Seguro de Crédito: proteção contra a inadimplência que trava o caixa
Vender a prazo é assumir um risco: o de não receber. O seguro de crédito protege o contas a receber contra a inadimplência de clientes — e, mais do que isso, permite vender mais com segurança. Entenda como funciona.
Seguro para pequenas e médias empresas: por onde começar a se proteger
Pequenas e médias empresas concentram grande parte dos riscos e a menor parte da proteção. Este guia mostra quais seguros realmente importam para uma PME e como priorizar sem gastar além do necessário.
Seguro de Equipamentos: proteção para os ativos que produzem
Máquinas industriais, equipamentos médicos e maquinário pesado geram receita — e param a operação quando falham. Veja como protegê-los contra os riscos certos.
Seguro de Engenharia: quais riscos uma obra enfrenta
Uma obra concentra valor, prazos e múltiplas partes em um mesmo ambiente. Conheça os riscos que o seguro de engenharia foi feito para absorver — do canteiro à entrega.
Estoque concentrado: por que o seu depósito é um risco de severidade
Prevenção reduz a chance de um incêndio no armazém; não elimina. Entenda a diferença entre frequência e severidade, por que o depósito é um risco de cauda e como combinar proteção física e seguro para não perder tudo de uma vez.
Seguro de armazéns e estoque: a proteção do capital que está parado
No estoque, a empresa concentra em um só endereço boa parte do seu capital de giro — em forma de mercadoria. Um incêndio ou um roubo pode consumir esse valor de uma vez. Entenda como o seguro de armazéns e estoque protege esse ativo esquecido.
Responsabilidade Civil
A conta de um erro que atinge terceiros — e como blindar empresas e profissionais dessa exposição silenciosa.
Seguro D&O para empresas familiares: por que a governança precisa
Na empresa familiar, gestão e família se misturam — e é aí que mora o risco. Entenda por que o seguro D&O virou peça-chave da profissionalização e da sucessão nos negócios de família.
Seguro de Responsabilidade Civil: quando uma empresa precisa?
Danos a terceiros são um risco silencioso: não aparecem no balanço, mas podem alcançar diretamente o patrimônio da empresa e dos sócios. Veja quando a cobertura se torna essencial.
Responsabilidade Civil Profissional: a proteção de médicos, engenheiros e advogados
Todo profissional que responde tecnicamente pelo próprio trabalho carrega um risco pessoal: o de um erro gerar prejuízo a um cliente. Entenda o seguro de RC Profissional (E&O) e por que ele se tornou indispensável para quem vive da própria expertise.
Seguro D&O: como proteger o patrimônio pessoal dos executivos
Toda decisão de gestão carrega responsabilidade — e ela pode alcançar o patrimônio pessoal de diretores e conselheiros. Entenda o seguro D&O e por que ele deixou de ser exclusividade das grandes companhias.
Responsabilidade civil do advogado: o seguro que protege a sua atuação
Um prazo perdido, uma tese equivocada, uma orientação mal interpretada. O erro profissional do advogado pode gerar dever de indenizar o próprio cliente — e alcançar o patrimônio pessoal. Entenda o risco e como protegê-lo.
Responsabilidade civil do médico: quando o cuidado vira processo
A judicialização da saúde cresceu, e com ela a exposição do médico a ações de indenização. Entenda como funciona a responsabilidade civil na medicina, por que ela é apurada por culpa e como o seguro protege a carreira e o patrimônio.
Responsabilidade civil do contador: o risco que acompanha cada balanço
Um lançamento equivocado, uma obrigação acessória perdida, uma orientação fiscal malfeita. O erro do contador pode gerar multas, autuações e dever de indenizar o cliente — e alcançar o patrimônio pessoal. Entenda o risco e como protegê-lo.
Vida, Saúde e Sucessão
A proteção das pessoas e do patrimônio familiar: seguro de vida, saúde, benefícios e planejamento sucessório.
Benefícios em vida: o seguro de vida que você usa enquanto vive
Doenças graves, invalidez, renda por incapacidade e até resgate. O seguro de vida moderno protege o segurado em vida — não apenas os beneficiários depois. Entenda os benefícios em vida.
Seguro de Vida em Grupo: o benefício que protege o time e retém talentos
Oferecer um seguro de vida em grupo diz muito sobre como uma empresa cuida das suas pessoas. Entenda as coberturas, as vantagens para empresa e colaborador, e por que esse benefício pesa cada vez mais na retenção de talentos.
Seguro de Vida: proteção que vai além da família
Amparar a família é o começo. Para o empresário, o seguro de vida também é instrumento de sucessão, proteção societária e cobertura de garantias pessoais.
Seguro Saúde empresarial: um benefício que retém talentos
Mais do que um custo, o plano de saúde é um dos benefícios mais valorizados pelo time. O desafio está em escolher e gerir a solução certa — com previsibilidade.
Seguro de vida na sucessão: liquidez para os herdeiros, ITCMD e custos de inventário
Herdar um patrimônio não significa ter dinheiro para recebê-lo. ITCMD, custas e honorários de inventário precisam ser pagos antes de os bens serem liberados — e o inventário demora. O seguro de vida entrega a liquidez que evita a venda de bens a preço de urgência.
Sucessão empresarial com seguro de vida: liquidez para proteger a empresa e os sócios
A morte de um sócio abre um problema silencioso: como os sócios remanescentes compram a participação do falecido sem descapitalizar a empresa — e sem transformar herdeiros em sócios indesejados? O seguro de vida é o instrumento de liquidez que resolve isso.
Seguro Garantia e Contratos
Garantias contratuais, licitações e obrigações — segurança para o contratante e liquidez para quem executa.
Seguro Garantia: a garantia de obrigações na Nova Lei de Licitações
Como a Lei 14.133/2021 transformou o seguro garantia em peça central dos contratos públicos — inclusive com a possibilidade de a seguradora concluir a obra.
Seguro Garantia: como funciona e quando utilizar
Ele permite cumprir obrigações contratuais e participar de grandes operações sem imobilizar capital. Entenda a lógica, as modalidades e as vantagens do seguro garantia.
Seguro Garantia em licitações: o que as empresas precisam saber
Quem participa de licitações convive com garantias: de proposta, de execução e, cada vez mais, o seguro garantia. Entenda como ele funciona sob a Nova Lei de Licitações e por que pode ser a diferença entre travar capital e liberar o caixa.
Frota, Transportes e Mobilidade
O patrimônio que gera valor em movimento — veículos, cargas e embarcações — e, por isso mesmo, o mais exposto.
Seguro de Embarcações: como proteger lanchas, iates e barcos
A água é um dos ambientes mais severos para um patrimônio de alto valor. Entenda o seguro de embarcações — casco, responsabilidade civil e o DPEM obrigatório — e como proteger a sua lancha, iate ou embarcação comercial.
Sinistro do seguro auto: como funciona o processo, passo a passo
Bateu, foi roubado ou o carro deu perda total? Entenda, sem jargão, como funciona o processo de sinistro do seguro auto — do aviso à indenização — e o que fazer em cada etapa.
Seguro de Transportes: como proteger a carga em movimento
A mercadoria em trânsito é o elo mais exposto da cadeia logística. Entenda como o seguro de transportes protege o capital que circula pelas estradas do país.
Seguro de Frota: quando vale a pena para a sua empresa
Consolidar os veículos sob uma gestão única muda a lógica da proteção. Veja quando o seguro de frota deixa de ser uma soma de apólices e vira estratégia de operação.
Seguro de cargas internacional: Incoterms, modais e a proteção de importar e exportar
No comércio exterior, uma pergunta define quem paga a conta de um sinistro: onde termina a sua responsabilidade e começa a do outro? A resposta está nos Incoterms. Entenda como estruturar o seguro de cargas na importação e na exportação.
Seguro de aeronaves: 7 curiosidades que quase ninguém conhece
A caixa-preta é laranja, o RETA é obrigatório e a maioria dos acidentes acontece longe da altitude de cruzeiro. Reunimos curiosidades reais sobre aviação e seguro — que ajudam a entender por que proteger uma aeronave é um assunto tão técnico.
Seguro de aeronaves: como funcionam o casco e o RETA
Uma aeronave reúne o que há de mais desafiador em risco: valor altíssimo e severidade catastrófica. Entenda a diferença entre o seguro de casco (que protege o bem) e o RETA (que responde por terceiros) — e por que os dois se completam.
Seguro de cargas no transporte nacional: roubo, avarias e a proteção certa
No Brasil, a carga rodoviária enfrenta um risco que assusta: o roubo. Somam-se avarias, acidentes e a responsabilidade do transportador. Entenda as modalidades (RCTR-C, RCF-DC, carga própria) e como montar a proteção certa para o transporte nacional.
Riscos Cibernéticos e Tecnologia
Dados, sistemas e as novas ameaças digitais — dos ataques cibernéticos aos riscos trazidos pela inteligência artificial.
Seguro Cyber: como proteger a empresa dos riscos cibernéticos
Ataques cibernéticos e vazamentos de dados deixaram de ser problema só das grandes empresas. Entenda o seguro cyber, o que ele cobre e como a LGPD tornou esse risco uma prioridade estratégica.
Seguro Cyber em 2026: contratar mais cobertura ou assumir mais risco?
Os ataques ficaram mais frequentes e mais caros, e o seguro cyber amadureceu. A pergunta de 2026 não é mais se vale a pena, e sim quanto risco a sua empresa quer transferir e quanto quer reter. Veja como decidir.
A inteligência artificial criou novos riscos que sua empresa ainda não percebeu
A IA entrou na sua empresa mais rápido do que a gestão de risco conseguiu acompanhar. Vazamento de dados em prompts, decisões automatizadas erradas, deepfakes e fraudes: os riscos são novos, reais e ainda pouco cobertos.
Campo, Safra e Rebanho
O risco a céu aberto: a proteção da produção agrícola, das máquinas e do rebanho, o principal ativo do produtor.
Seguro Agrícola e o PSR: como o governo ajuda a proteger a sua lavoura
Poucos produtores sabem, mas o governo federal paga parte do prêmio do seguro rural. Entenda como funciona o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) e por que ele torna a proteção da lavoura mais acessível do que parece.
Seguro Rural: proteção além da produção
Proteger o agro é mais do que garantir a safra. Máquinas, benfeitorias e armazenagem sustentam a operação — e também precisam estar no mapa de riscos do produtor.
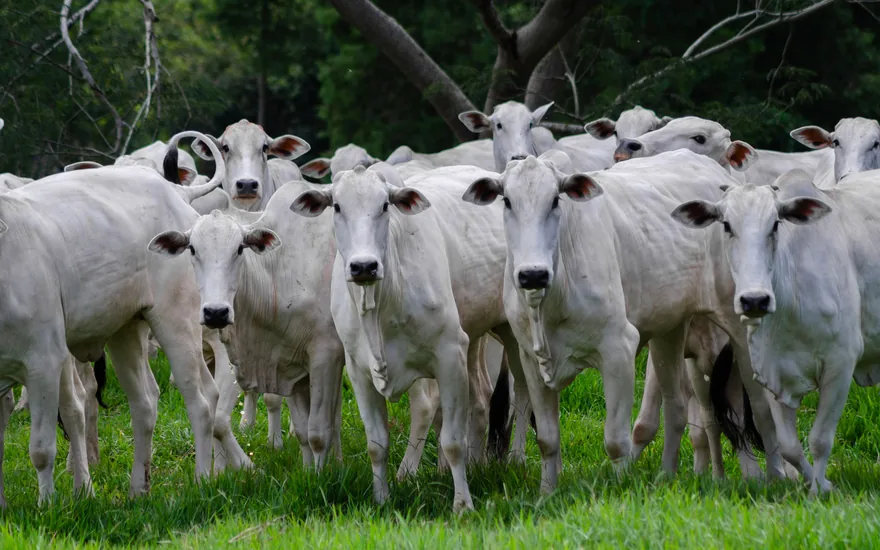
Seguro pecuário: como proteger o rebanho, o principal ativo do produtor
No campo, o rebanho é capital vivo — e vulnerável. Doença, acidente, ataque e eventos climáticos podem transformar anos de melhoramento em prejuízo. Entenda como o seguro pecuário protege o principal ativo da atividade.
Vamos proteger o que você construiu.
Uma primeira conversa, sem compromisso. Entendemos o seu caso, identificamos onde você está exposto e apresentamos, com clareza, os caminhos de proteção.