Toda operação tem um endereço: a fábrica, a loja, o galpão, o escritório. É ali que estão o imóvel, os equipamentos e o estoque — e é ali que um único evento pode interromper tudo de uma vez.
O seguro patrimonial empresarial (também chamado de empresarial compreensivo) protege essa estrutura física contra os eventos que mais ameaçam a continuidade do negócio, reunindo várias coberturas em uma única apólice ajustada à atividade.
Os principais riscos cobertos
- Incêndio, explosão e queda de raio — as coberturas básicas e mais críticas.
- Roubo e furto qualificado — de bens, equipamentos e valores.
- Danos elétricos — curtos e sobrecargas que atingem instalações e aparelhos.
- Vendaval, granizo e alagamento — eventos da natureza que atingem a estrutura.
- Responsabilidade civil e lucros cessantes — danos a terceiros e a perda de faturamento durante a paralisação, quando contratados.
Por que tratar como um conjunto
A força do seguro patrimonial está na combinação. Em vez de apólices isoladas, o negócio ganha uma proteção coordenada — e, quando o imóvel abriga máquinas de alto valor, ele se articula com o seguro de equipamentos, enquanto a exposição a terceiros é tratada pelo seguro de responsabilidade civil.
Dimensionar corretamente evita a pior surpresa
A maior armadilha do seguro patrimonial é o subseguro: contratar um capital abaixo do valor real dos bens. No sinistro, isso reduz a indenização proporcionalmente. Por isso, o dimensionamento correto — parte da gestão de riscos — é tão importante quanto a escolha das coberturas.
O patrimônio da empresa não é só o que aparece no balanço — é a estrutura que permite operar todos os dias.
Uma coisa que faz diferença de verdade: a gente trabalha com as maiores e mais sólidas seguradoras do mercado, cada uma craque no seu segmento. Na prática, isso quer dizer que comparamos, negociamos e indicamos a companhia certa para o seu risco — e ficamos do seu lado do começo ao fim, inclusive na hora chata de um sinistro.
A armadilha do subseguro
O erro mais comum — e mais caro — no seguro patrimonial é o subseguro: contratar um capital abaixo do valor real dos bens para pagar menos. O problema aparece no sinistro. Em muitas apólices, se o valor segurado for inferior ao valor em risco, a indenização é reduzida proporcionalmente, mesmo em perdas parciais. Ou seja: economiza-se no prêmio e paga-se caro na hora que mais importa. Dimensionar corretamente o capital é, portanto, tão decisivo quanto escolher as coberturas.
Lucros cessantes: proteger o faturamento, não só o prédio
Reconstruir o galpão é metade do problema; a outra metade é o tempo em que a empresa fica sem faturar durante a reconstrução. A cobertura de lucros cessantes existe para esse intervalo, mantendo o resultado enquanto a operação se restabelece. Para muitos negócios, o prejuízo da parada supera o do próprio dano físico — e ignorar essa cobertura é deixar descoberto justamente o maior risco.
O inventário de bens: a base de uma boa apólice
Toda boa proteção patrimonial começa por um passo pouco glamouroso, mas decisivo: o inventário dos bens. Relacionar e valorar corretamente o imóvel, as instalações, os equipamentos e o estoque é o que permite dimensionar o capital segurado — e evitar tanto o subseguro (pagar de menos e receber proporcionalmente menos) quanto o superseguro (pagar por um valor que jamais será indenizado). Empresas que crescem e não atualizam esse inventário costumam descobrir, no sinistro, que a apólice ficou para trás da realidade.
Por isso, a revisão periódica do capital segurado deveria ser tão rotineira quanto a renovação da apólice. Novas máquinas, uma reforma, um estoque sazonal mais alto — cada mudança relevante no patrimônio deve se refletir na cobertura. É um cuidado simples que faz toda a diferença entre uma indenização que recompõe a operação e uma que deixa um rombo.
Patrimônio protegido não é empresa protegida
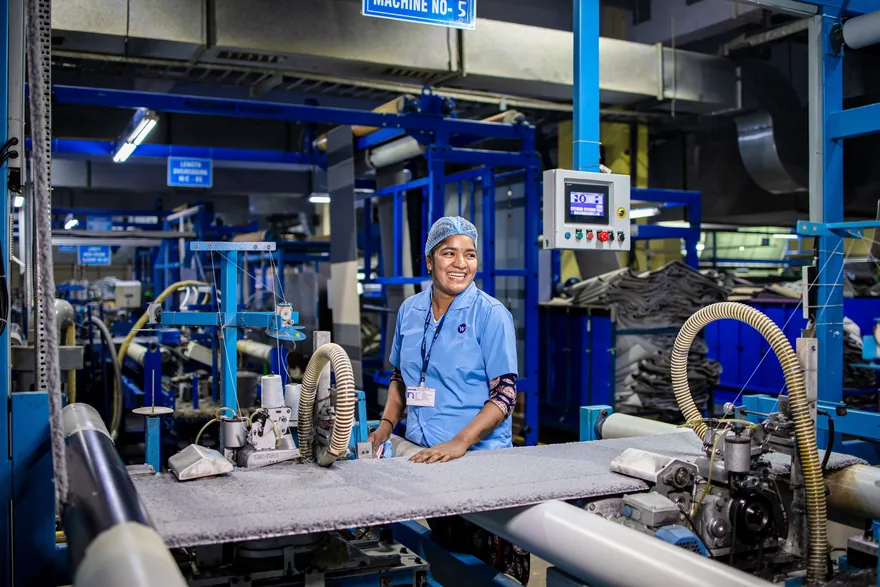
Segurar apenas a estrutura física é proteger metade do problema. Um incêndio ou uma pane que pare a produção atinge o faturamento, os contratos e a relação com o cliente — danos que não aparecem no valor do prédio, mas que podem ser fatais. A proteção patrimonial completa cuida do bem e da continuidade.
As coberturas que sustentam a operação
- Incêndio, raio, explosão e eventos da natureza sobre a estrutura e o conteúdo.
- Danos elétricos a máquinas e equipamentos — uma das coberturas mais acionadas.
- Roubo de bens, mercadorias e valores.
- Lucros cessantes: a receita perdida enquanto a empresa se recupera.
Dimensionar para não ratear
A armadilha silenciosa da proteção patrimonial é o subseguro: valores declarados a menor geram redução proporcional da indenização. Segurar pelo valor correto, revisado periodicamente, é o que garante que a apólice responda à altura no momento do sinistro.
Para proteger o imóvel, os equipamentos e o estoque que sustentam a sua operação, conheça as nossas soluções ou fale com um especialista.
Fontes
Links externos abrem em nova aba. Referências públicas citadas na data de publicação; dados podem ser atualizados nas fontes originais.
O que aconteceria se a sua sede parasse amanhã?
Incêndio, roubo ou um dano elétrico podem interromper a operação de um dia para o outro. Vamos proteger a estrutura que sustenta o seu negócio.
Falar com um especialista