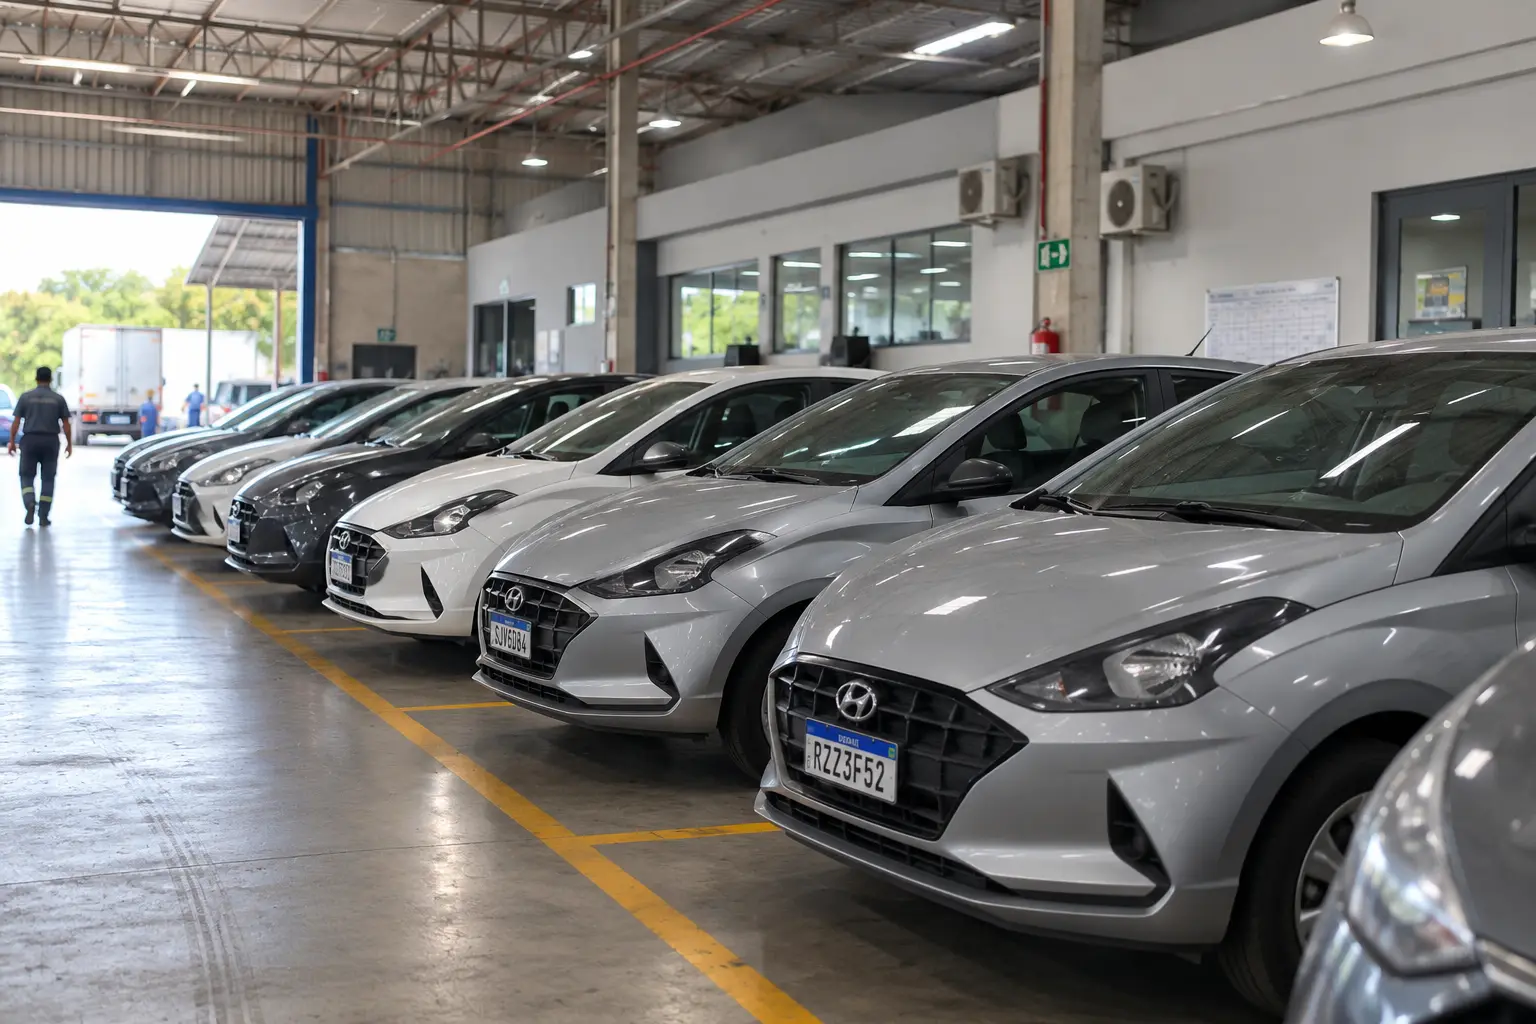
Seguro de Frota
Os seus veículos são a operação em movimento. Protegemos toda a frota sob uma gestão única e integrada.
Entenda a proteção.
O Seguro de Frota reúne, sob uma gestão única, a proteção dos veículos que sustentam a operação de uma empresa. Em vez de apólices individuais dispersas, a frota passa a ser tratada como um ativo estratégico, com coberturas, franquias e condições pensadas para o conjunto.
Para negócios que dependem de deslocamento — entregas, vendas, serviços em campo, logística — o veículo parado ou um sinistro relevante impactam diretamente a receita. A gestão de risco de frota reduz essa vulnerabilidade e dá previsibilidade de custo.
Por que é estratégico: A frota é um ativo operacional cujo tempo de indisponibilidade tem custo direto na receita. Para o gestor, o risco não é apenas o valor do veículo, mas a interrupção da operação e a exposição a responsabilidade por danos a terceiros. Uma gestão única da frota transforma sinistros dispersos e imprevisíveis em um programa administrável.
O que a apólice pode contemplar.
Coberturas típicas deste seguro. Limites, franquias e cláusulas são definidos na apólice, conforme a análise do seu risco.
- Casco — colisão, incêndio, roubo e furto dos veículos.
- Responsabilidade civil facultativa (RCF-V) — danos materiais e corporais a terceiros.
- Danos por fenômenos da natureza — alagamento, granizo e vendaval.
- Assistência 24h, guincho e carro reserva conforme contratado.
- APP — acidentes pessoais de passageiros.
- Gestão única de sinistros e renovações para toda a frota.
Da leitura do risco à gestão da proteção.
Diagnóstico da frota
Levantamos perfil, uso, sinistralidade e criticidade de cada veículo.
Desenho de cobertura
Definimos coberturas, franquias e assistências adequadas ao uso corporativo.
Contratação única
Consolidamos a frota em condições comparadas entre seguradoras.
Gestão contínua
Acompanhamos inclusões, exclusões, renovações e indicadores de sinistro.
O que essa proteção cobre.
As coberturas, limites e exclusões são definidos na apólice e ajustados à sua operação. Abaixo, as exposições mais relevantes.
Colisão e acidentes
Danos aos veículos da frota em colisões, abalroamentos e capotagens.
Roubo e furto
Perda total ou parcial dos veículos por roubo e furto.
Danos a terceiros
Responsabilidade civil por danos materiais e corporais causados no trânsito.
Paralisação
Impacto operacional do veículo indisponível, com assistência e carro reserva.
Eventos da natureza
Enchentes, granizo e outros eventos que atingem os veículos.
Vidros e acessórios
Coberturas complementares para itens de uso intenso na operação.
O que esta proteção não cobre.
Transparência antes da contratação. Estas são exclusões típicas de mercado — a lista completa e as condições constam sempre da apólice.
- Condução sob efeito de álcool ou substâncias, ou por habilitação incompatível.
- Uso do veículo em finalidade diversa da declarada (ex.: competição).
- Desgaste natural, falhas mecânicas e elétricas não decorrentes de sinistro.
- Dolo do segurado ou condutor.
- Danos preexistentes não informados na vistoria.
Situações típicas em que a proteção responde.
Exemplos ilustrativos da mecânica da cobertura — não são cases reais de clientes.
Sinistro sem parar a operação
Um veículo da frota sofre colisão. Com casco e assistência estruturados, o reparo e a substituição temporária são conduzidos sem que a operação da empresa fique parada.
Responsabilidade a terceiros
Em um acidente, há danos a terceiros. A RCF-V responde pela reparação, evitando que a conta recaia sobre o caixa da empresa.
Um exemplo prático.
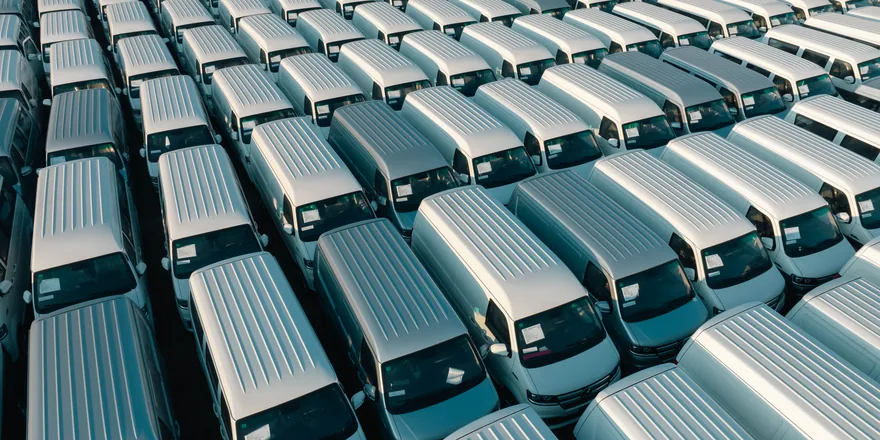
Uma distribuidora com 30 veículos enfrenta sinistralidade crescente e custos dispersos em apólices individuais. Ao consolidar a frota sob gestão única, torna-se possível padronizar coberturas, negociar condições em conjunto e acompanhar indicadores — dando à operação previsibilidade e reduzindo o impacto de um veículo parado.
Exemplo ilustrativo. A indenização depende das condições, coberturas e exclusões efetivamente contratadas na apólice.
Por que estruturar com a Praetorium.
- Gestão única e simplificada de toda a frota
- Condições negociadas para o conjunto, não veículo a veículo
- Previsibilidade de custo e de franquias
- Assistência e carro reserva para manter a operação em movimento
- Acompanhamento de sinistralidade e inclusões ao longo do ano
- Redução do impacto financeiro de acidentes e paralisações
Indicado para quem tem o que proteger.
Transportadoras e logística
Que operam com múltiplos veículos e alta rodagem.
Equipes comerciais e de campo
Com frota de vendas, assistência técnica e prestação de serviços.
Construção e indústria
Que utilizam veículos leves e pesados na operação diária.
Empresas com veículos utilitários
Que precisam de disponibilidade e previsibilidade de custo.
As maiores e mais sólidas, especializadas no segmento.
Estruturamos a sua proteção junto às principais seguradoras do mercado — especializadas neste segmento e reguladas pela SUSEP — recomendando, para cada risco, a companhia certa. Entre elas:
Relação de referência do mercado, não exaustiva. A recomendação da seguradora depende sempre da análise do risco e do perfil de cada cliente.
Dúvidas comuns sobre Seguro de Frota.
Vamos estruturar a proteção do seu negócio.
Desenhamos a proteção adequada à sua operação, com análise criteriosa e sem compromisso na primeira conversa.