Seguro de Equipamentos
Quando um equipamento crítico para, a receita para junto. Protegemos os ativos de alto valor que mantêm o seu negócio em operação.
Entenda a proteção.
O Seguro de Equipamentos protege os ativos que produzem receita: máquinas industriais, equipamentos médicos, de construção, agrícolas e tecnológicos. São bens de alto valor cuja indisponibilidade paralisa a operação e cujo reparo ou reposição pesa no caixa.
Equipamentos estacionários ou móveis estão sujeitos a danos elétricos, mecânicos, quedas, incêndio, roubo e acidentes durante a operação e o transporte. A proteção adequada garante que um único evento não interrompa a produção nem comprometa um investimento relevante.
Por que é estratégico: Quando um equipamento crítico para, a receita para junto. Para o decisor, o risco relevante não é só o custo do reparo, mas o lucro cessante do período de indisponibilidade. Proteger os ativos que fazem o negócio girar é proteger a própria capacidade de gerar caixa.
O que a apólice pode contemplar.
Coberturas típicas deste seguro. Limites, franquias e cláusulas são definidos na apólice, conforme a análise do seu risco.
- Danos materiais ao equipamento — colisão, queda, incêndio e roubo.
- Riscos operacionais e de pane, conforme a modalidade contratada.
- Equipamentos estacionários e móveis (autopropelidos e rebocados).
- Cobertura em operação, em trânsito e em armazenagem.
- Danos elétricos e por fenômenos da natureza.
- Despesas de desmontagem, transporte e remontagem, quando previstas.
Da leitura do risco à gestão da proteção.
Inventário de ativos
Levantamos os equipamentos críticos, seus valores e sua função na operação.
Definição de cobertura
Estruturamos proteção para riscos elétricos, mecânicos, incêndio, roubo e operação.
Contratação
Comparamos condições entre seguradoras especializadas no tipo de ativo.
Atualização
Mantemos a cobertura alinhada a novas aquisições e ao valor atual dos bens.
O que essa proteção cobre.
As coberturas, limites e exclusões são definidos na apólice e ajustados à sua operação. Abaixo, as exposições mais relevantes.
Danos elétricos e mecânicos
Curto-circuito, sobrecarga e falhas que inutilizam o equipamento.
Incêndio e explosão
Eventos que atingem ativos de alto valor e a estrutura ao redor.
Roubo e furto
Perda de equipamentos móveis e de ativos em canteiros e unidades.
Quedas e acidentes
Danos durante a operação, o içamento e a movimentação.
Equipamentos em trânsito
Riscos no deslocamento entre obras, unidades ou clientes.
Lucros cessantes
Impacto da paralisação do ativo na receita, quando contratado.
O que esta proteção não cobre.
Transparência antes da contratação. Estas são exclusões típicas de mercado — a lista completa e as condições constam sempre da apólice.
- Desgaste natural, corrosão e manutenção inadequada.
- Falha de projeto ou defeito de fabricação (garantia do fabricante).
- Operação por pessoa não habilitada ou fora das especificações.
- Danos preexistentes não informados.
- Dolo do segurado.
Situações típicas em que a proteção responde.
Exemplos ilustrativos da mecânica da cobertura — não são cases reais de clientes.
Pane em equipamento crítico
Um equipamento essencial para por dano coberto. O seguro cobre o reparo e, quando contratado, o lucro cessante do período de indisponibilidade.
Dano em operação
Uma máquina sofre dano durante a operação. A cobertura responde pelo conserto, evitando que o imprevisto vire prejuízo relevante.
Um exemplo prático.
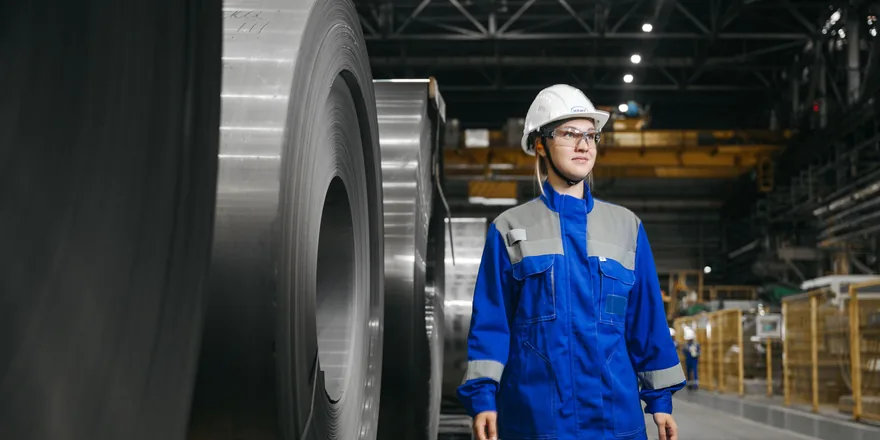
Uma clínica de diagnóstico depende de um equipamento de imagem de alto valor. Uma falha elétrica ou um dano no ativo interromperia os atendimentos e exigiria um reparo caro e demorado. Com o Seguro de Equipamentos, o custo do reparo ou da reposição — e, quando contratado, o impacto da paralisação — passa a ser tratado pela apólice.
Exemplo ilustrativo. A indenização depende das condições, coberturas e exclusões efetivamente contratadas na apólice.
Por que estruturar com a Praetorium.
- Protege os ativos que geram a receita do negócio
- Cobre danos elétricos, mecânicos, incêndio e roubo
- Alternativa para equipamentos fixos e móveis
- Reduz o impacto financeiro da paralisação
- Coberturas para operação e para trânsito entre unidades
- Cobertura atualizada conforme novas aquisições
Indicado para quem tem o que proteger.
Indústrias
Com linhas de produção dependentes de máquinas de alto valor.
Clínicas e hospitais
Com equipamentos médicos e de diagnóstico de custo elevado.
Construção e locadoras
Com maquinário pesado em canteiros e operações móveis.
Empresas de tecnologia e serviços
Com ativos técnicos essenciais à entrega.
As maiores e mais sólidas, especializadas no segmento.
Estruturamos a sua proteção junto às principais seguradoras do mercado — especializadas neste segmento e reguladas pela SUSEP — recomendando, para cada risco, a companhia certa. Entre elas:
Relação de referência do mercado, não exaustiva. A recomendação da seguradora depende sempre da análise do risco e do perfil de cada cliente.
Dúvidas comuns sobre Seguro de Equipamentos.
Vamos estruturar a proteção do seu negócio.
Desenhamos a proteção adequada à sua operação, com análise criteriosa e sem compromisso na primeira conversa.