Há um tipo de ativo cuja indisponibilidade não gera apenas um custo de reparo: interrompe o faturamento. São os equipamentos que estão no centro da operação.
Máquinas industriais, equipamentos médicos de diagnóstico, maquinário de construção e ativos tecnológicos são bens de alto valor e difícil reposição. O seguro de equipamentos existe porque um único evento — um dano elétrico, um incêndio, um roubo — pode paralisar a produção e comprometer um investimento relevante de uma só vez.
O que o seguro de equipamentos cobre
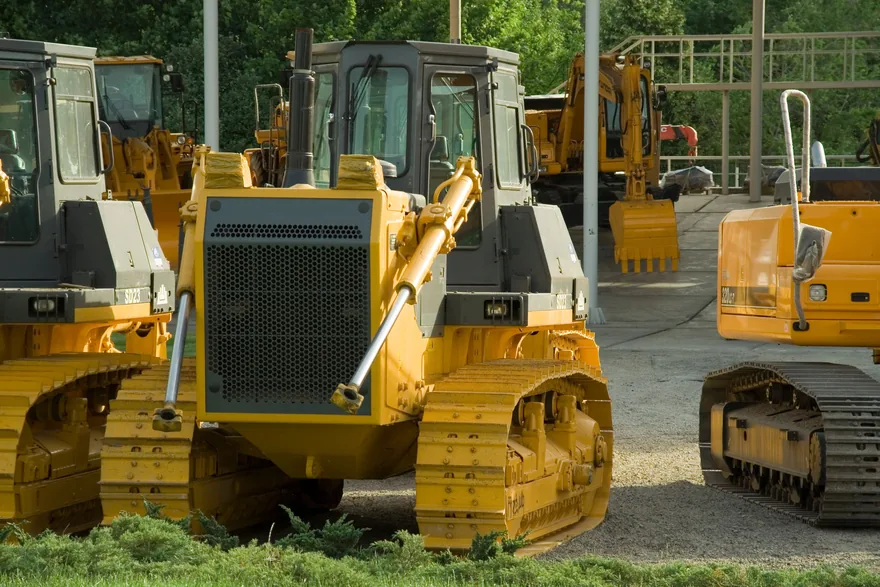
- Danos elétricos e mecânicos — curto-circuito, sobrecarga e falhas que inutilizam o ativo.
- Incêndio, roubo e furto — inclusive de equipamentos móveis em canteiros e unidades.
- Quedas e acidentes — durante operação, içamento e movimentação.
- Lucros cessantes — o impacto da paralisação na receita, quando contratado.
Diferente do seguro patrimonial
Enquanto o seguro patrimonial foca em prédios e conteúdos, o de equipamentos protege o ativo produtivo em si — incluindo riscos operacionais como danos elétricos e mecânicos, além de cobertura em operação e em trânsito entre unidades.
Na obra, o equipamento é parte do risco de engenharia
Em canteiros, a proteção do maquinário conversa diretamente com o seguro de engenharia, que cobre a obra em execução. Estruturar as duas frentes de forma coordenada evita lacunas entre o ativo e o empreendimento.
Proteger o equipamento é proteger a linha de produção que depende dele.
Estacionário x móvel: a exposição muda com o ativo
A forma de proteger um equipamento depende de como ele opera. Um ativo estacionário — uma linha de produção, um equipamento de diagnóstico — concentra o risco em danos elétricos, mecânicos e incêndio. Já um ativo móvel — um guindaste, uma retroescavadeira, um equipamento que se desloca entre obras ou clientes — soma a esses os riscos de operação, içamento e transporte. Reconhecer essa diferença é o que garante que a apólice cubra o ativo onde ele realmente corre risco.
Lucros cessantes: o custo invisível da parada
O erro mais caro ao segurar um equipamento é proteger apenas o conserto e esquecer a parada. Quando um ativo crítico para, a empresa não perde só o valor do reparo — perde a receita de cada dia sem produzir. A cobertura de lucros cessantes ou de despesas extras existe para esse buraco, mantendo o negócio de pé enquanto o equipamento é recuperado ou substituído. Em operações que dependem de um ativo específico, essa cobertura costuma ser mais importante do que a do próprio equipamento.
Uma coisa que faz diferença de verdade: a gente trabalha com as maiores e mais sólidas seguradoras do mercado, cada uma craque no seu segmento. Na prática, isso quer dizer que comparamos, negociamos e indicamos a companhia certa para o seu risco — e ficamos do seu lado do começo ao fim, inclusive na hora chata de um sinistro.
Um exemplo prático
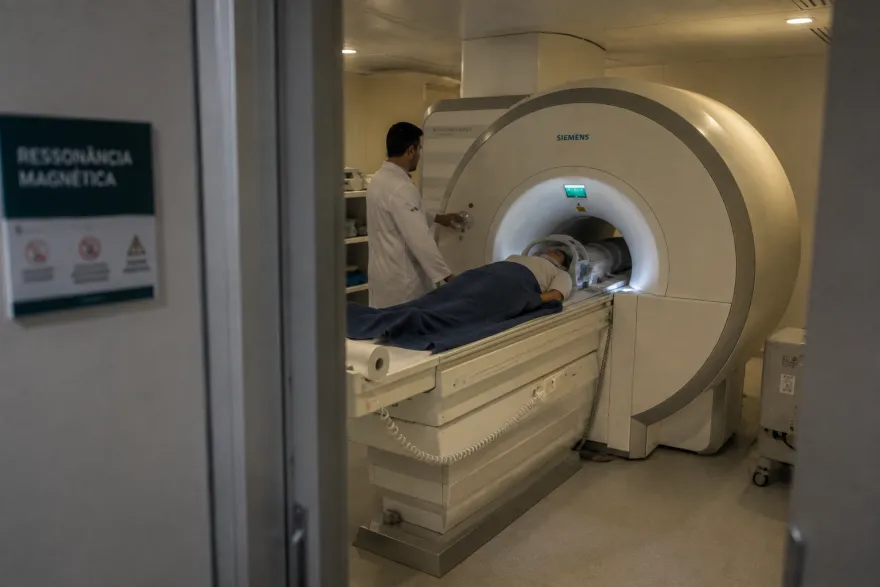
Uma clínica de diagnóstico depende de um único equipamento de imagem de altíssimo valor. Uma falha elétrica coloca o aparelho fora de operação por semanas, à espera de peças. Sem proteção, a clínica arca com o reparo caríssimo e, pior, perde a receita de todos os exames não realizados — enquanto os custos fixos continuam correndo. Com o seguro de equipamentos incluindo lucros cessantes, tanto o conserto quanto o impacto da parada são absorvidos pela apólice, e a operação atravessa o período sem comprometer o caixa.
Novo ou usado, nacional ou importado: o que muda
O dimensionamento da cobertura de equipamentos depende de detalhes que costumam passar despercebidos. A idade do ativo influencia a forma de indenização — valor de novo ou valor atual. A origem importa: equipamentos importados podem ter peças de reposição caras e prazos longos, o que torna a cobertura de despesas extras e a de lucros cessantes ainda mais relevantes. E a criticidade do ativo na operação define a prioridade da proteção. Tratar todos os equipamentos da mesma forma é o caminho mais curto para uma apólice que não corresponde à realidade.
Uma boa estruturação parte dessas perguntas: qual o valor de reposição, quanto tempo levaria para repor, e quanto custaria a operação parada nesse intervalo. As respostas definem não só o capital segurado, mas o próprio desenho das coberturas — e é aí que a leitura técnica evita surpresas caras.
Para ativos que se deslocam ou operam em condições severas, a estruturação correta faz diferença. Conheça a solução de seguro de equipamentos ou solicite uma análise.
Qual equipamento, se parar, para a sua receita?
Protegemos os ativos que estão no centro da sua operação — inclusive contra a paralisação. Vamos inventariar os seus equipamentos críticos.
Falar com um especialista