Existe uma categoria de profissional cujo maior ativo não está no balanço, mas na própria reputação e no próprio conhecimento. E existe um risco que acompanha exatamente esse ativo: o de um erro técnico gerar prejuízo a um cliente — e alcançar o patrimônio pessoal de quem o cometeu.
O seguro de Responsabilidade Civil Profissional — internacionalmente conhecido como E&O, de Errors and Omissions — foi criado para essa exposição. Ele é uma modalidade especializada de responsabilidade civil voltada a quem responde tecnicamente pelo próprio trabalho: médicos, engenheiros, advogados, contadores, arquitetos, consultores e uma longa lista de profissionais liberais e empresas de serviço.
Por que o profissional liberal é especialmente vulnerável
Diferentemente de uma grande empresa, o profissional liberal muitas vezes não tem uma pessoa jurídica robusta que absorva o impacto de uma condenação. O Código Civil, em seus arts. 186 e 927, estabelece que aquele que, por ato ilícito, causa dano a outrem, fica obrigado a repará-lo. Na prática, isso significa que uma falha técnica pode transformar-se em uma dívida que recai diretamente sobre o patrimônio pessoal — a casa, as economias, os investimentos de uma vida.
E há um agravante: o risco é silencioso. Ele não interrompe a rotina nem aparece no fluxo de caixa. Acumula-se, invisível, em cada atendimento, cada laudo, cada projeto, cada parecer — e se materializa, às vezes anos depois, na forma de uma ação judicial.
Como o risco se manifesta em cada profissão
O conceito é abstrato, mas os exemplos são concretos. Veja como a exposição aparece no dia a dia de diferentes atividades:
- Medicina e odontologia — um diagnóstico questionado, uma conduta contestada ou uma intercorrência podem gerar ações por suposto erro, com pedidos de indenização elevados.
- Engenharia e arquitetura — uma falha de projeto, de cálculo ou de execução pode causar prejuízo material relevante ao contratante ou a terceiros.
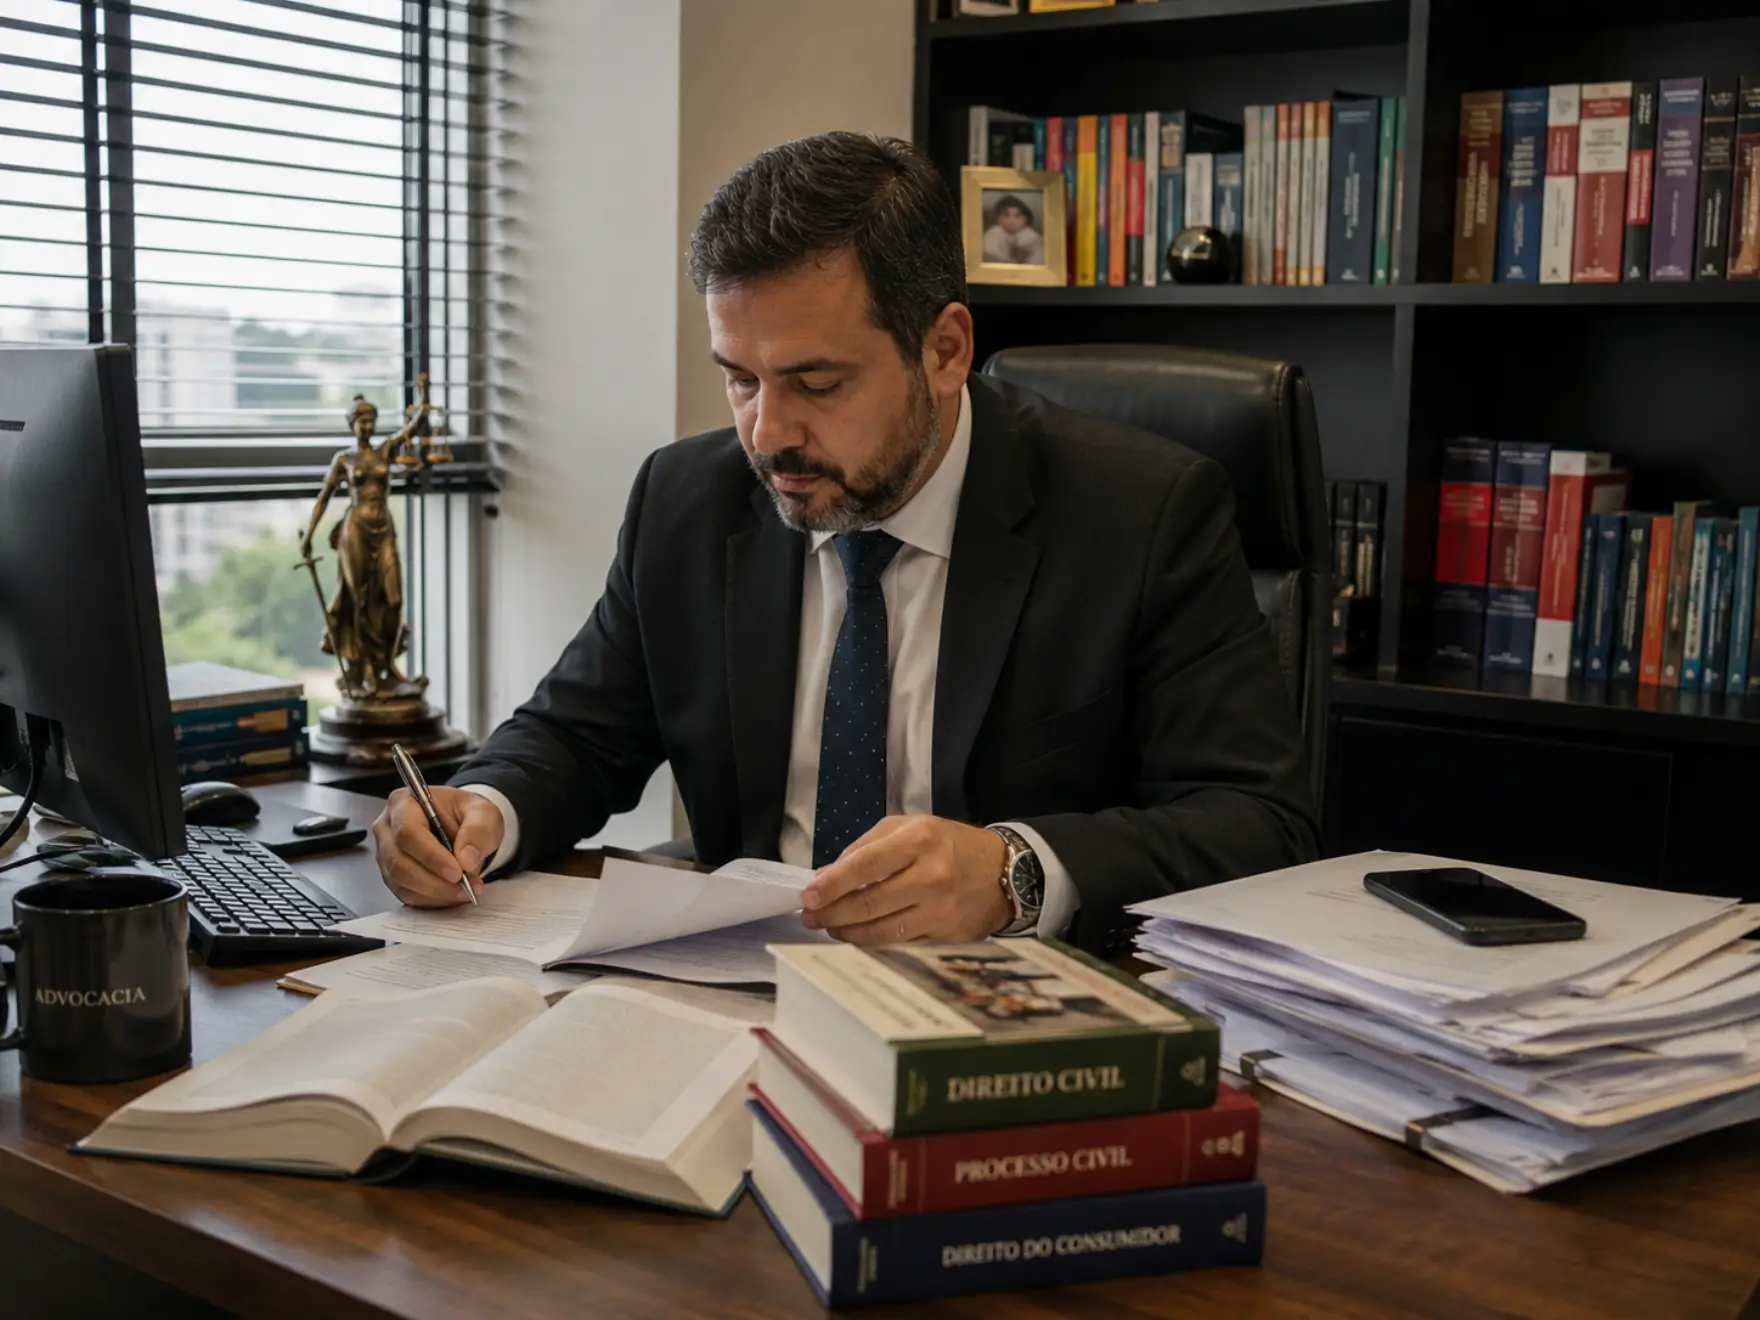
- Advocacia — a perda de um prazo, um parecer equivocado ou uma orientação malsucedida podem gerar responsabilização perante o cliente.
- Contabilidade e consultoria — um erro de apuração, uma orientação fiscal indevida ou uma omissão podem resultar em autuações e prejuízos financeiros ao cliente.
- Tecnologia e serviços — uma falha de desenvolvimento, uma indisponibilidade ou um vazamento podem impactar diretamente a operação de quem contratou.
Um exemplo prático
Um escritório de engenharia entrega um projeto e, meses depois, uma falha técnica coberta gera prejuízo de R$ 800 mil ao cliente. Sem proteção, esse valor — somado aos honorários de defesa, que começam a correr antes mesmo de qualquer decisão — sai do bolso dos sócios. Com uma apólice de RC Profissional estruturada, a indenização e as despesas de defesa, dentro das condições contratadas, passam a ser tratadas pela seguradora. O profissional continua respondendo tecnicamente pelo seu trabalho — mas não com o próprio patrimônio.
Os detalhes técnicos que fazem diferença
A RC Profissional tem particularidades que a distinguem de uma cobertura genérica — e que só uma leitura especializada resolve. A principal é a base claims made: a apólice cobre as reclamações apresentadas durante a sua vigência, desde que o fato gerador tenha ocorrido após uma data de retroatividade definida em contrato. Manter a apólice ativa de forma contínua e negociar a retroatividade correta são, portanto, tão importantes quanto o próprio limite de cobertura.
Outro ponto é a delimitação da atividade segurada e dos limites por reclamação e por vigência. Uma apólice mal dimensionada pode deixar de fora exatamente o cenário mais provável — e o profissional só descobre no pior momento. É por isso que a estruturação deve partir de um diagnóstico de riscos, e não da simples compra de um produto de prateleira.
RC Profissional, RC empresarial e D&O: como se encaixam
É comum confundir as coberturas. A RC Profissional (E&O) responde por erros técnicos no exercício da atividade; a RC empresarial protege a pessoa jurídica por danos ligados à operação (um acidente nas instalações, por exemplo); e o seguro D&O protege administradores por decisões de gestão. Em uma estratégia bem montada, elas não competem — se complementam, cobrindo frentes distintas da mesma realidade.
Quem vive da própria expertise carrega um risco à altura dela. A RC Profissional garante que um erro não custe uma vida inteira de patrimônio.
Uma coisa que faz diferença de verdade: a gente trabalha com as maiores e mais sólidas seguradoras do mercado, cada uma craque no seu segmento. Na prática, isso quer dizer que comparamos, negociamos e indicamos a companhia certa para o seu risco — e ficamos do seu lado do começo ao fim, inclusive na hora chata de um sinistro.
Se a sua atividade envolve responsabilidade técnica sobre o resultado do trabalho, a pergunta não é se você tem exposição, mas quanto — e por quanto tempo. Conheça a solução de responsabilidade civil ou fale com um especialista para uma avaliação sob medida da sua profissão.
Fontes
- Planalto — Código Civil (Lei nº 10.406/2002), arts. 186 e 927 (responsabilidade civil)
- SUSEP — Superintendência de Seguros Privados
Links externos abrem em nova aba. Referências públicas citadas na data de publicação; dados podem ser atualizados nas fontes originais.
Seu patrimônio pessoal responde pelo seu trabalho?
Para o profissional liberal, um único erro pode significar anos de patrimônio. Vamos avaliar a sua exposição e estruturar a proteção de RC Profissional adequada à sua atividade.
Falar com um especialista