Patrimônio se constrói ao longo de anos, mas pode ser abalado por um único evento não tratado. Estes são cinco riscos que aparecem com frequência nos diagnósticos — e que raramente estão no radar antes de acontecer.
1. Danos a terceiros
Uma falha, um produto ou um acidente que atinge um cliente ou o público pode gerar indenização e despesas de defesa que recaem diretamente sobre a empresa e os sócios. É o risco tratado pelo seguro de responsabilidade civil, muitas vezes o mais subestimado por não aparecer até o dia do processo.
2. Paralisação de um ativo crítico
Quando a receita depende de um equipamento ou de uma linha específica, sua indisponibilidade interrompe o faturamento. Além do custo do reparo, há o custo do tempo parado — que pode ser coberto por seguro de equipamentos com lucros cessantes.
3. Responsabilidade de sócios e administradores (D&O)
Decisões de gestão podem gerar responsabilização pessoal de diretores e conselheiros, alcançando o patrimônio dos indivíduos. É a exposição tratada pelo seguro D&O, uma das linhas de responsabilidade civil que mais cresce no país.
4. Carga e mercadoria em trânsito
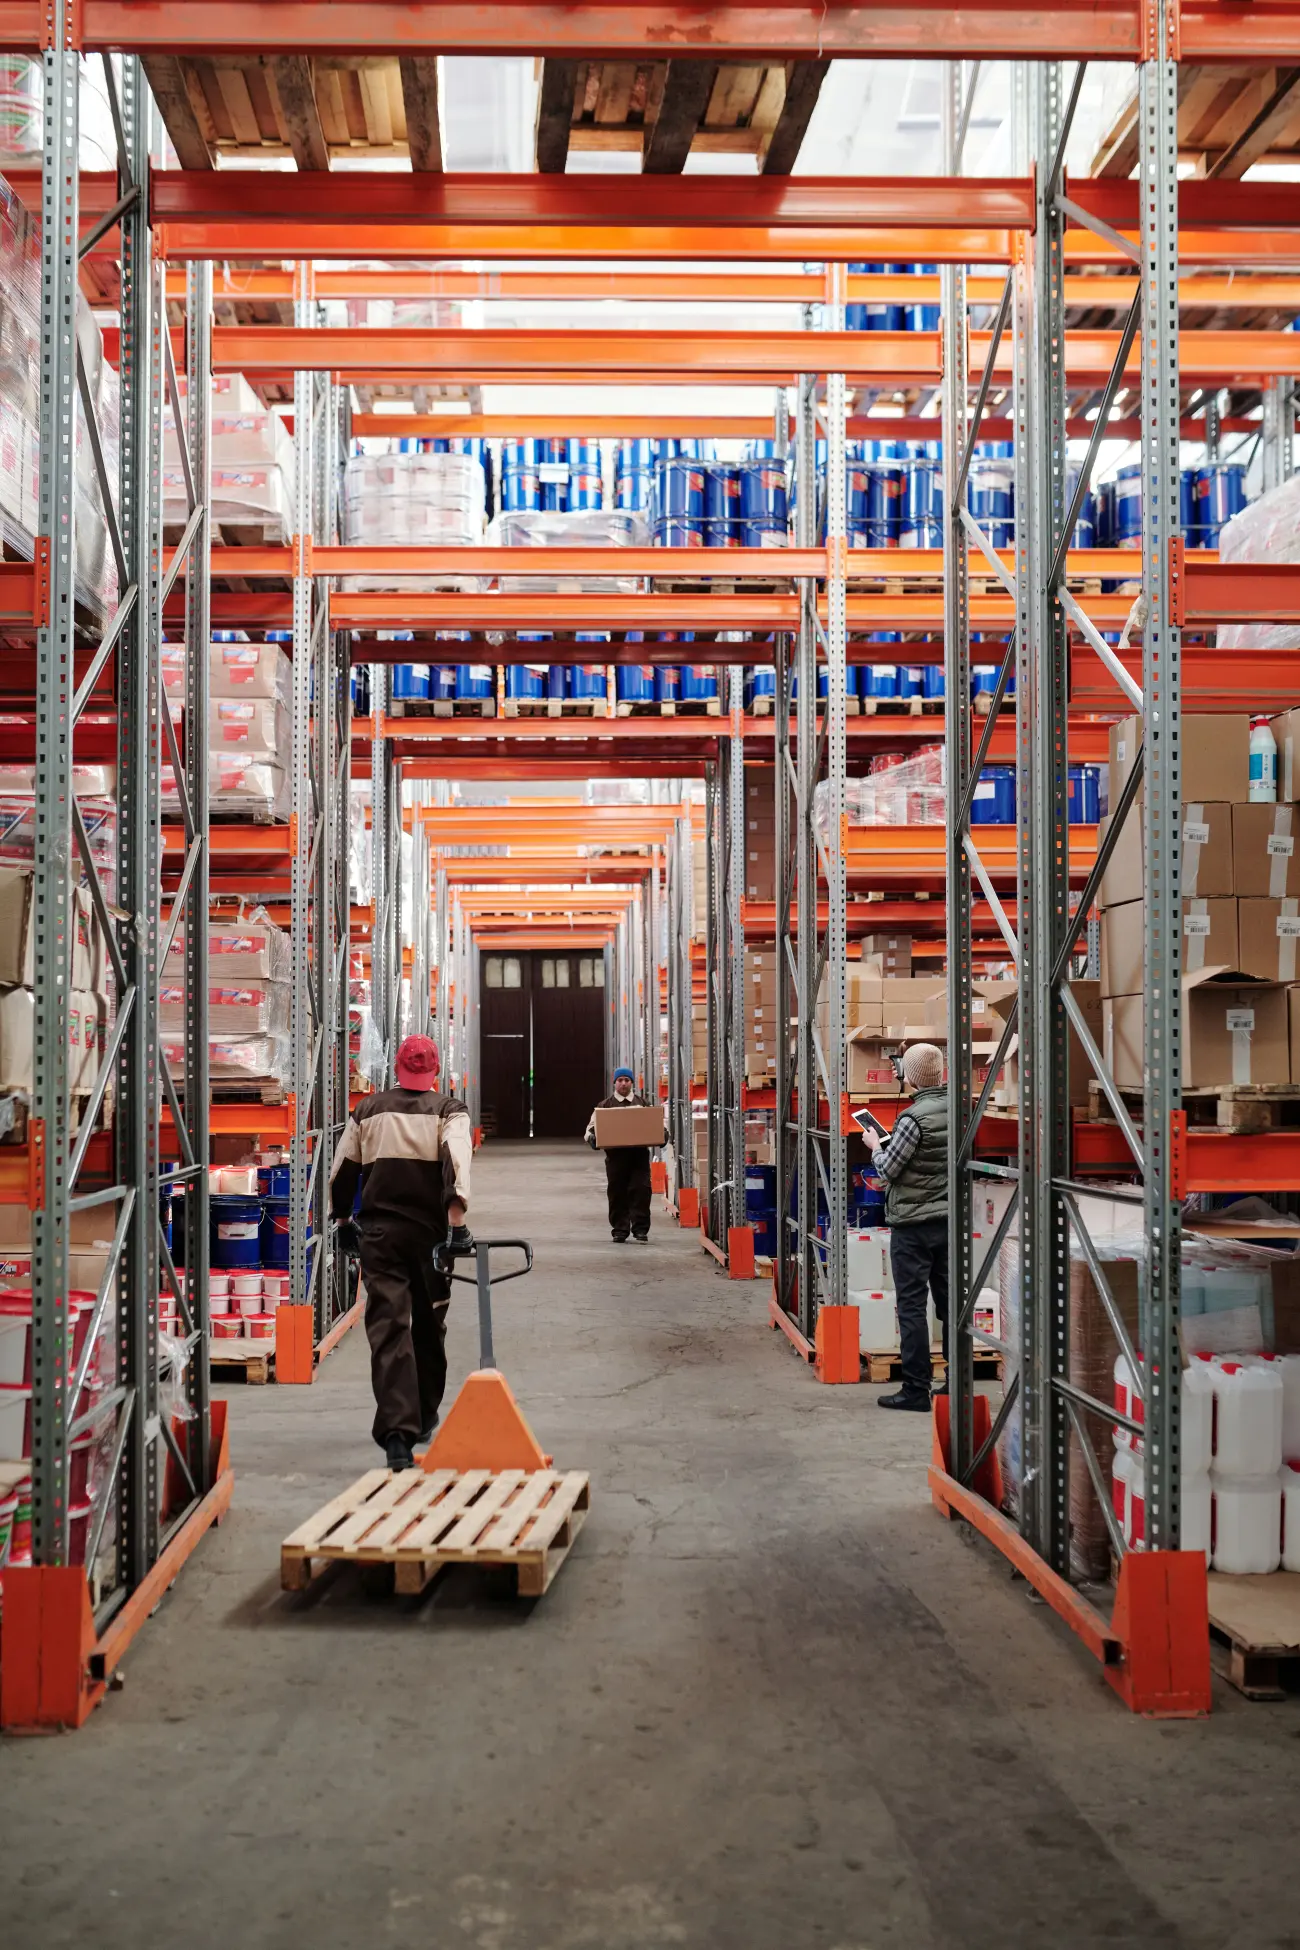
O capital que circula na forma de mercadoria está exposto a roubo e avarias. Uma perda relevante afeta o resultado e a relação com o cliente. O seguro de transportes transfere esse risco, próprio ou de terceiros.
5. Ausência de proteção às pessoas-chave
A saída inesperada de um sócio ou de uma pessoa central, especialmente com garantias pessoais assumidas, soma impacto humano e patrimonial ao negócio. O seguro de vida empresarial dá liquidez para a sucessão e cobre avais assumidos em nome da empresa.
O maior risco costuma não ser o mais visível, mas o que nunca foi avaliado.
Como priorizar entre tantos riscos
Identificar cinco (ou cinquenta) riscos é o começo; o difícil é priorizar. A ferramenta mais simples é cruzar dois eixos: a probabilidade de o evento acontecer e o impacto que ele teria se acontecesse. Riscos de alto impacto — mesmo que pouco prováveis — são os que ameaçam a continuidade e, por isso, os primeiros a serem tratados. É essa lógica que separa a proteção estratégica da simples soma de apólices.
O risco que quase ninguém mapeia: a interdependência
Há um sexto risco implícito nos cinco anteriores: o efeito dominó. Um sinistro raramente fica isolado — a paralisação de um equipamento atrasa entregas, que geram multas contratuais, que pressionam o caixa, que adiam investimentos. Proteger cada elo isoladamente não basta; é preciso enxergar como eles se conectam. Esse olhar de conjunto é justamente o que um diagnóstico de gestão de riscos oferece.
Uma coisa que faz diferença de verdade: a gente trabalha com as maiores e mais sólidas seguradoras do mercado, cada uma craque no seu segmento. Na prática, isso quer dizer que comparamos, negociamos e indicamos a companhia certa para o seu risco — e ficamos do seu lado do começo ao fim, inclusive na hora chata de um sinistro.
Do mapa à ação: o que fazer com os cinco riscos
Reconhecer os riscos é inútil sem um plano. Para cada um dos cinco, existe uma resposta prática: a responsabilidade civil e o D&O se tratam por seguros de responsabilidade; a paralisação de ativos, por seguro de equipamentos com lucros cessantes; a carga em trânsito, por seguro de transportes; e a proteção das pessoas-chave, por seguro de vida empresarial. Transformar a lista em um programa coordenado — sem lacunas nem sobreposições — é o que converte consciência em proteção real.
O custo de não se proteger: uma conta que poucos fazem
Há uma matemática silenciosa por trás de cada risco não tratado. O prêmio de um seguro costuma representar uma fração pequena do faturamento; o prejuízo de um sinistro não coberto, ao contrário, pode consumir o lucro de vários anos de uma só vez. Quando se compara o custo certo e pequeno da proteção com o custo incerto e potencialmente devastador da ausência dela, a decisão racional se inverte: o caro não é contratar o seguro — é conviver com a exposição.
Esse raciocínio é a base da transferência de risco. Não se trata de proteger contra tudo, mas de identificar as exposições capazes de comprometer a continuidade e neutralizá-las por um custo previsível. É a diferença entre gerir o negócio com margem de segurança e apostar que o pior nunca vai acontecer.
O ponto em comum entre os cinco é simples: todos podem ser mapeados e tratados antes de acontecerem. É isso que a gestão de riscos entrega — e o que separa uma empresa protegida de uma empresa exposta. Para saber onde a sua está, solicite uma análise.
Qual desses riscos está sem proteção na sua empresa?
Todos podem ser mapeados e tratados antes de acontecerem. Vamos identificar as suas exposições e mostrar, com clareza, o que priorizar.
Falar com um especialista